Cuando has sufrido un accidente de tráfico devastador y el perito de tu seguro te dice que tu coche es siniestro total, es posible que te preguntes:«¿Cómo calculan las compañías de seguros de automóviles el valor de un coche declarado siniestro total?». Tu propia compañía de seguros te pagará el valor real en efectivo (ACV) del vehículo antes del accidente, menos cualquier franquicia. El ACV se calcula restando la depreciación del coste de reposición. Factores como el kilometraje, el estado y la demanda del mercado pueden influir en este cálculo, mientras que el saldo de tu préstamo o el precio de compra original no lo hacen.
¿Ha resultado herido en un accidente de tráfico debido a la negligencia de otro conductor y su vehículo ha quedado siniestro total? Nuestros abogados especializados en accidentes de tráfico, con amplia experiencia, están aquí para ayudarle. Ayudamos a víctimas de accidentes con lesiones graves en todo el Medio Oeste.
En este artículo
¿Cuándo un coche es siniestro total?
Por lo general, se considera que un vehículo sufre una pérdida total cuando los costes de reparación superan un porcentaje específico de su valor real en efectivo, un límite denominado «umbral de pérdida total». Este umbral varía según el estado, pero suele situarse entre el 60 % y el 100 %.
Tras un accidente, la compañía de seguros determina el valor real en efectivo del coche justo antes del siniestro, teniendo en cuenta la marca, el modelo, el kilometraje y el estado general del vehículo.
A continuación, recibirán un presupuesto de reparación de un mecánico. La aseguradora compara este presupuesto con el valor del coche y tiene en cuenta la normativa estatal. Si el coste de las reparaciones supera el valor del coche, es probable que se declare siniestro total.
¿Cómo se determina el valor de un coche siniestro total?
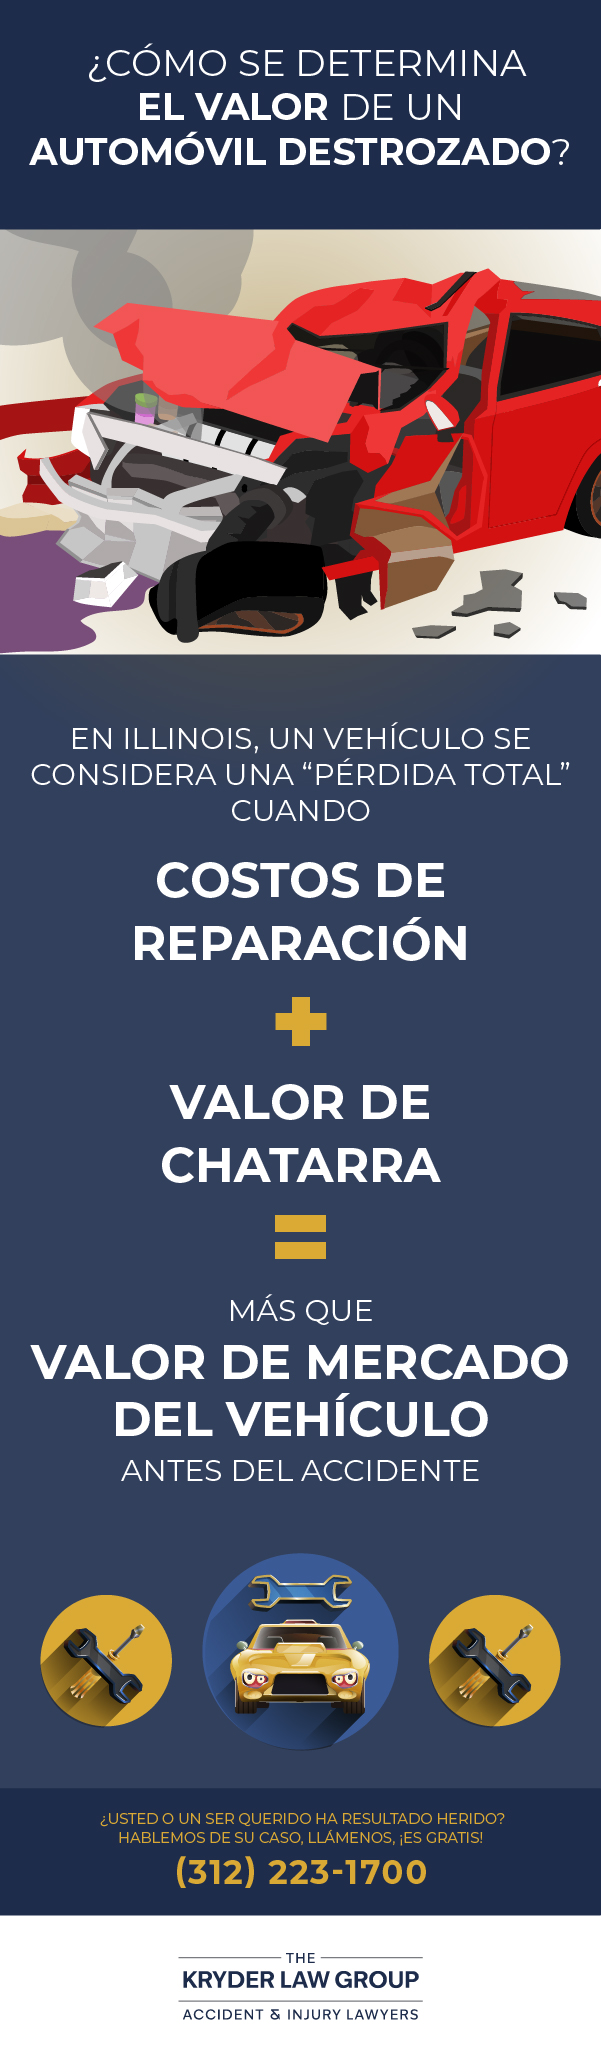
Determinar si un coche sufre una pérdida total es una cuestión estrictamente matemática. Se considera que un coche sufre una pérdida total si el coste total de las reparaciones, sumado al valor de desguace del vehículo, supera un determinado porcentaje del valor de mercado del vehículo antes del accidente.
Por ejemplo, supongamos que un coche tiene un valor de 14 000 dólares, pero necesita 10 000 dólares en reparaciones y su valor de desguace es de 6 000 dólares. La suma del coste de la reparación y el valor de desguace asciende a 16 000 dólares, lo que supera el valor de mercado del coche. Además, las reparaciones por sí solas superan el 70 % del valor del coche, por lo que el total supera el umbral de pérdida total, que en muchos estados se sitúa entre el 60 % y el 100 %. En este ejemplo, la aseguradora declarará el coche como pérdida total y abonará su valor de mercado (menos las franquicias aplicables) en lugar de cubrir los costes de reparación.
¿Qué es el valor de desguace?
El valor de desguace, también conocido como valor residual, es el valor estimado de las piezas o materiales que quedan de tu vehículo después de que haya sido declarado siniestro total. Este valor refleja lo que, de forma realista, se puede recuperar vendiendo el vehículo por piezas o reciclando el metal y otros componentes.
A la hora de determinar si un coche sufre una pérdida total, las aseguradoras suman el valor de desguace a los costes de reparación previstos. Esto se debe a que el valor de desguace representa el rendimiento económico que la aseguradora podría obtener del vehículo dañado, y al combinarlo con los costes de reparación se obtiene un cálculo más preciso de la pérdida total. Si esta cantidad combinada supera el valor de mercado del vehículo antes del accidente, se considera que el vehículo sufre una pérdida total.
¿Qué es el valor justo de mercado?
El valor razonable o valor justo de mercado, tal y como lo define la Asociación Nacional de Comisionados de Seguros(NAIC), es el precio al que podría venderse su vehículo en un trato justo entre partes de mutuo acuerdo. Es el posible precio de venta de tu coche en su estado actual en una transacción de mercado abierto.
No hay que confundirlo con el Kelley Blue Book o el valor de la Asociación Nacional de Concesionarios de Automóviles (NADA); las aseguradoras suelen utilizarlo para subcotizar el ACV de un coche, que deduce la depreciación del coste de reposición tras el siniestro.
¿Cuánto deben pagar las aseguradoras por un siniestro total?
Cuando un vehículo es siniestro total, las aseguradoras deben pagar su valor de mercado anterior al accidente, ajustado por depreciación, kilometraje y estado.
Factores que pueden influir en el valor justo de mercado
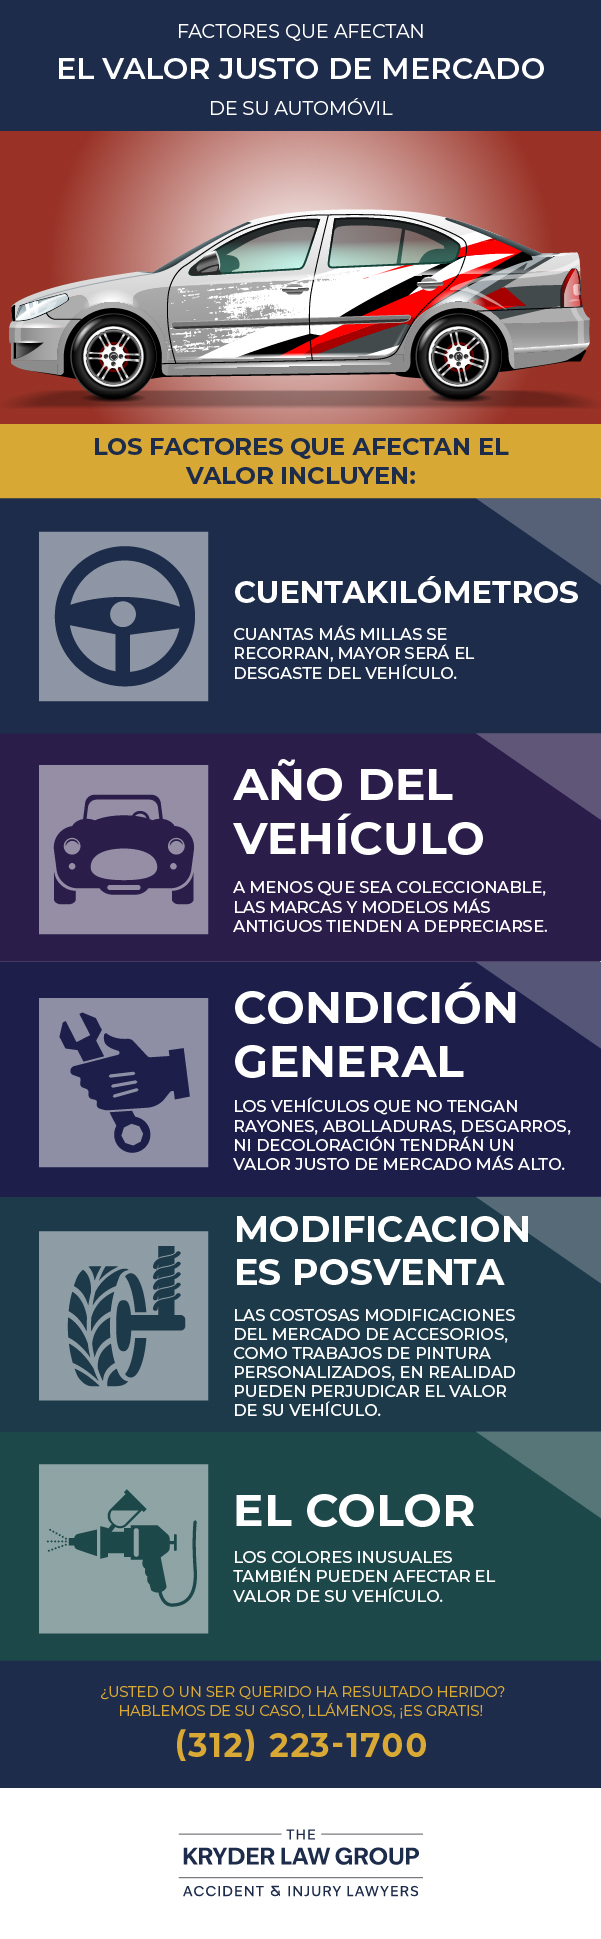
Hay varios factores que influyen en el valor de mercado de un vehículo, entre ellos la marca, el modelo, la antigüedad, el kilometraje, el estado y la demanda en el mercado de coches de segunda mano. Las modificaciones o mejoras, como los trabajos de pintura personalizados, también pueden influir en su valor. Recopilar pruebas de estos factores puede ayudarte a negociar un precio más alto.
¿Cuál es el valor límite para la reparación?
En Illinois, un vehículo se considera «siniestro total» si la compañía de seguros determina que los costes de reparación superan el valor que tenía antes del accidente (menos su valor de desguace). En tales casos, la compañía de seguros no está obligada a reparar el vehículo.
¿Se pueden utilizar piezas de recambio usadas para reparar mi vehículo?
Sí, se pueden utilizar recambios no originales para las reparaciones. Si tu vehículo es reparable, hay tres tipos principales de recambios que un taller podría utilizar:
Fabricante de equipo original (OEM): Se trata de recambios nuevos y de alta calidad procedentes del fabricante original del vehículo. Son los más caros.
No OEM (recambios de terceros): Se trata de piezas nuevas fabricadas por otras empresas. Son más baratas, pero la calidad varía.
Piezas recicladas o de segunda mano: son piezas usadas procedentes de otros vehículos. Se trata de una opción habitual y económica, especialmente para los coches más antiguos.
Cómo maximizar el valor de siniestro total de su coche
A menudo puedes conseguir una indemnización más elevada por tu coche si te organizas bien y te muestras proactivo. No tienes por qué aceptar la primera oferta de tu aseguradora. Para aumentar la oferta:
Enumera todas las prestaciones: informa al perito de cualquier prestación opcional o paquete especial.
Muestra los registros de mantenimiento: demuestra que tu coche se ha mantenido en buen estado con los registros de revisión.
Aporta fotos: comparte fotos tomadas antes del accidente para mostrar el estado de tu coche.
Documenta las mejoras recientes: muestra los recibos de los artículos nuevos, como neumáticos o una batería.
Factores que influyen en el valor de mercado de tu coche
Hay varios factores que influyen en el valor de un coche, entre ellos el kilometraje, la antigüedad del vehículo y su estado general. Cualquier daño, óxido o modificación puede reducir su valor, mientras que los colores neutros suelen conservar mejor su valor. El precio de venta de coches similares en tu zona también desempeña un papel importante.
¿Quién paga los impuestos y las tasas de transferencia del vehículo nuevo?
Si compras un coche nuevo o de sustitución, guarda todos los recibos. Las compañías de seguros de automóviles están obligadas a cubrir los gastos correspondientes al impuesto sobre las ventas, la matriculación y la transferencia. Inclúyelos en tu reclamación al seguro de automóvil.
¿Qué pasa si debo más de lo que vale mi vehículo siniestrado?
Estar «en números rojos» con el préstamo de un coche significa que debes más por el préstamo de lo que vale el coche. Si tu coche sufre un siniestro total y la indemnización del seguro es inferior al saldo pendiente del préstamo, tendrás que pagar la diferencia. Sigues siendo responsable de pagar los préstamos pendientes sobre el vehículo.
La indemnización del seguro también puede destinarse directamente a tu entidad crediticia para saldar el saldo pendiente de tu préstamo. El seguro «gap» puede ayudarte a cubrir la diferencia entre la indemnización del seguro y lo que debes (una vez deducida la franquicia). Si el accidente no fue culpa tuya, el seguro del otro conductor debería pagar el valor del coche, aunque es posible que no cubra la totalidad del saldo pendiente de tu préstamo si debes más de lo que vale el vehículo.
¿Cómo sé si la oferta de indemnización por siniestro total es justa?
Para saber si la indemnización del perito por tu coche siniestrado es justa, calcula su valor real de mercado. Una tasación independiente es una buena idea, ya que los tasadores de seguros pueden infravalorar tu coche para reducir el pago.
¿Qué ocurre si no estoy de acuerdo con la valoración que ha realizado la aseguradora de mi coche declarado siniestro total?
Si consideras que la valoración que ha realizado la compañía de seguros de tu coche declarado siniestro total es demasiado baja, puedes negociar una indemnización mayor. Puedes recurrir a un peritaje profesional e independiente para negociar un acuerdo más favorable.
¿Qué ocurre después de que mi coche sea declarado siniestro total?
Si tu coche sufre daños totales en un accidente, tu aseguradora te pagará el valor actual de mercado (ACV) que tenía antes del accidente (menos la franquicia, si la hubiera). Tendrás que cederles el título de propiedad.
¿Puedo quedarme con el vehículo declarado siniestro total?
En determinadas circunstancias, puedes optar por quedarte con el vehículo y repararlo por tu cuenta. La posibilidad de quedarte con tu coche declarado siniestro total varía según el estado. Por ejemplo, en Illinois, solo puedes optar por quedarte con un vehículo declarado siniestro total si tiene 9 años o más. La indemnización del seguro se reducirá en función de su valor de desguace.
¿Tengo que pagar el seguro si mi coche está destrozado?
Sí, debes seguir pagando la prima del seguro hasta que el coche sea declarado siniestro total y el título de propiedad se transfiera a la compañía de seguros. A partir de ese momento, podrás dar de baja el seguro.
¿Y si he resultado herido en el accidente de tráfico?
Si sufres lesiones en un accidente de tráfico, tu seguro o el del conductor culpable pueden cubrir los gastos médicos y los salarios perdidos. La protección por lesiones personales (PIP) o la cobertura de motorista sin seguro o con seguro insuficiente también pueden ayudar.
Si usted o sus seres queridos han sufrido lesiones en un accidente de tráfico causado por la negligencia de otro conductor, The Kryder Law Group, LLC está aquí para ayudarle.
¿Tengo motivos para presentar una demanda?
Dirección
134 North LaSalle St., Suite 1515, , Chicago, IL 60602 Cómo llegar
Acuerdos y sentencias
$7.5M
Se han conseguido 7,5 millones de dólares para un trabajador de la construcción que sufrió un accidente en la obra
$3M
Se han recuperado 3 millones de dólares para la familia de una persona atropellada por un camión de basura
$2.2M
Se han recuperado 2,2 millones de dólares para un comercial que resultó herido en un accidente de tráfico
$2M
Se han conseguido 2 millones de dólares para una persona que fue atropellada por un vehículo que circulaba a exceso de velocidad mientras esperaba el autobús de la CTA
$1.4M
Se han recuperado 1,4 millones de dólares para un programador informático que resultó herido tras sufrir un resbalón y una caída
$1M
Indemnización de 1 millón de dólares en solo 90 días para la familia de un hombre que falleció mientras ayudaba a un conductor que se había quedado tirado


 8 de marzo de 2026



 (312) 223-1700